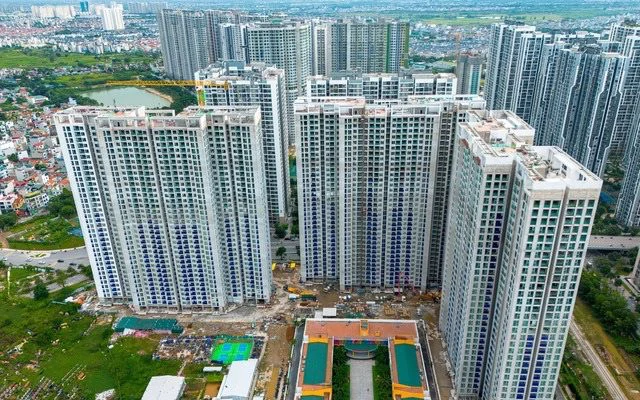
Trong bất động sản, giá trị của một tài sản không chỉ nằm ở mức giá có thể đạt được trong tương lai mà còn ở khả năng chuyển đổi thành tiền khi chủ sở hữu có nhu cầu. Đây chính là yếu tố thanh khoản.
Khi thị trường có nhiều phân khúc và sản phẩm để lựa chọn, người mua ngày càng có xu hướng xem xét kỹ hơn khả năng bán lại, nhóm khách hàng có thể tiếp cận và thời gian cần thiết để hoàn tất giao dịch. Điều này đang làm thay đổi cách đánh giá một bất động sản từ góc nhìn dài hạn.
1. Thanh khoản không đồng nghĩa với giá trị tăng cao
Một bất động sản có thể được kỳ vọng tăng giá nhưng chưa chắc dễ bán.
Tài sản nằm ở vị trí đẹp, có pháp lý rõ ràng và phù hợp với nhu cầu của số đông thường có nhiều nhóm khách hàng tiềm năng hơn. Trong khi đó, bất động sản có đặc điểm quá đặc thù có thể chỉ phù hợp với một nhóm người mua nhỏ.
Vì vậy, khả năng tăng giá và khả năng thanh khoản cần được phân tích như hai tiêu chí riêng biệt.
Một tài sản có giá trị cao nhưng mất nhiều thời gian để tìm người mua vẫn có thể gây khó khăn cho chủ sở hữu khi cần thu hồi vốn.
2. Vị trí là yếu tố quan trọng đối với thanh khoản
Những bất động sản nằm tại khu vực có dân cư ổn định, giao thông thuận tiện và hệ thống tiện ích phát triển thường có nhóm khách hàng rộng hơn.
Ngược lại, tài sản quá xa khu dân cư, khó tiếp cận hoặc phụ thuộc quá lớn vào một dự án hạ tầng chưa hoàn thành có thể gặp khó khăn khi chuyển nhượng.
Đặc biệt, với nhà ở, người mua thường quan tâm đến những yếu tố có thể kiểm chứng ngay như thời gian di chuyển, trường học, bệnh viện, chợ, siêu thị và môi trường sống.
Những tiện ích này góp phần tạo ra nhu cầu sử dụng thực tế, từ đó hỗ trợ khả năng giao dịch của tài sản.
3. Diện tích và công năng ảnh hưởng trực tiếp đến nhóm khách hàng
Một bất động sản có diện tích quá lớn có thể phù hợp với nhóm khách hàng có tài chính mạnh nhưng lại thu hẹp số lượng người có khả năng mua.
Ngược lại, tài sản có diện tích vừa phải, thiết kế hợp lý và mức giá phù hợp có thể tiếp cận nhóm khách hàng rộng hơn.
Đây là lý do cùng nằm trong một khu vực nhưng những sản phẩm có công năng phổ biến thường dễ tìm người mua hơn những sản phẩm quá đặc thù.
Khi nghiên cứu thanh khoản, cần xác định rõ tài sản đang hướng tới nhóm khách hàng nào và quy mô nhóm khách hàng đó ra sao.
4. Pháp lý rõ ràng giúp giảm rào cản giao dịch
Pháp lý là một trong những yếu tố có thể ảnh hưởng đáng kể đến quyết định mua.
Người mua thường có xu hướng thận trọng với tài sản có hồ sơ chưa rõ ràng, tranh chấp, hạn chế giao dịch hoặc thông tin quy hoạch cần kiểm tra thêm.
Ngược lại, tài sản có hồ sơ đầy đủ và thông tin minh bạch thường giúp quá trình thẩm định thuận lợi hơn.
Đối với thị trường thứ cấp, đây là yếu tố đặc biệt quan trọng bởi người mua không chỉ đánh giá căn nhà mà còn đánh giá mức độ an toàn của giao dịch.
5. Giá bán quá cao có thể làm giảm thanh khoản
Một bất động sản có giá trị thực nhưng được chào bán cao hơn đáng kể so với mặt bằng khu vực có thể mất nhiều thời gian để giao dịch.
Thanh khoản vì thế không chỉ phụ thuộc vào bản thân tài sản mà còn phụ thuộc vào mức giá mà người bán đưa ra.
Người mua ngày càng có nhiều công cụ để so sánh các sản phẩm tương đồng. Nếu mức chênh lệch giá không đi kèm với lợi thế rõ ràng về vị trí, diện tích, chất lượng hoặc công năng, tài sản có thể khó cạnh tranh.
6. Bất động sản có dòng tiền tạo thêm một lớp giá trị
Khả năng cho thuê có thể mở rộng nhóm người quan tâm đến một tài sản.
Một căn nhà vừa có thể sử dụng để ở vừa có thể tạo thu nhập từ cho thuê có thể được đánh giá dựa trên nhiều mục đích khác nhau.
Tuy nhiên, dòng tiền cần được tính trên cơ sở thực tế. Giá thuê kỳ vọng, tỷ lệ trống, chi phí sửa chữa, quản lý và bảo trì đều cần được đưa vào phép tính.
Không nên xem một bất động sản có thể cho thuê là tài sản có dòng tiền tốt nếu chưa kiểm chứng nhu cầu thuê thực tế tại khu vực.
7. Thanh khoản của từng phân khúc không giống nhau
Căn hộ, nhà phố, đất nền và bất động sản thương mại có nhóm khách hàng và phương thức định giá khác nhau.
Căn hộ thường có lợi thế về sản phẩm chuẩn hóa, trong khi nhà phố có sự khác biệt lớn về vị trí và công năng. Đất nền lại phụ thuộc nhiều vào pháp lý, quy hoạch và khả năng hình thành nhu cầu sử dụng.
Do đó, không thể áp dụng cùng một tiêu chí thanh khoản cho tất cả phân khúc.
Một nghiên cứu thị trường có chiều sâu cần xem xét riêng từng loại tài sản, mức giá và nhóm khách hàng mục tiêu.
8. Thanh khoản cần được đánh giá trong từng giai đoạn thị trường
Trong giai đoạn thị trường sôi động, nhiều loại tài sản có thể dễ dàng tìm được người mua. Nhưng khi người mua thận trọng hơn, sự khác biệt về thanh khoản giữa các sản phẩm có thể trở nên rõ ràng.
Những tài sản có nhu cầu sử dụng thực tế thường có cơ sở tiếp cận khách hàng rộng hơn.
Trong khi đó, sản phẩm phụ thuộc quá nhiều vào kỳ vọng tăng giá có thể cần thời gian dài hơn để tìm người mua phù hợp.
Điều này cho thấy thanh khoản không phải thuộc tính cố định của bất động sản mà còn chịu ảnh hưởng từ điều kiện thị trường.
9. Có thể xây dựng một “bộ lọc thanh khoản” trước khi mua
Trước khi quyết định, người mua có thể tự đặt ra một số câu hỏi:
Tài sản này phù hợp với nhóm khách hàng nào? Nếu cần bán, mức giá nào có thể tiếp cận số đông? Khu vực hiện có nhu cầu ở thực hay không? Pháp lý đã đầy đủ chưa? Có thể cho thuê không? Có bao nhiêu sản phẩm tương tự đang cạnh tranh?
Những câu hỏi này giúp chuyển quá trình lựa chọn từ cảm tính sang phân tích.
Đặc biệt, cần tránh đánh giá thanh khoản chỉ dựa trên lời giới thiệu của người bán hoặc môi giới mà không kiểm tra các giao dịch tương đồng trên thị trường.
Kết luận
Thanh khoản đang trở thành một trong những tiêu chí quan trọng khi đánh giá bất động sản bởi nó liên quan trực tiếp đến khả năng bảo toàn và chuyển đổi vốn.
Một tài sản có khả năng thanh khoản tốt thường hội tụ nhiều yếu tố: vị trí thuận tiện, pháp lý rõ ràng, công năng phổ biến, mức giá phù hợp và có nhu cầu sử dụng thực tế.
Trong nghiên cứu thị trường, việc theo dõi thanh khoản cũng giúp nhìn rõ hơn chất lượng của nguồn cầu. Không phải cứ có nhiều người quan tâm là thị trường đang giao dịch tốt; điều quan trọng là sự quan tâm đó có chuyển thành giao dịch thực tế hay không.
Vì vậy, bên cạnh câu hỏi “bất động sản này có thể tăng giá bao nhiêu?”, người mua nên đặt thêm câu hỏi “nếu cần bán lại, ai sẽ là người mua và tài sản này có thể được chuyển nhượng trong điều kiện nào?”. Đây là góc nhìn giúp đánh giá bất động sản toàn diện hơn trong dài hạn.