Mua bán quyền sử dụng đất là giao dịch có giá trị lớn và liên quan trực tiếp đến quyền tài sản của các bên. Trong quá trình giao dịch, công chứng hợp đồng là một bước thường được người mua và người bán đặc biệt quan tâm. Tuy nhiên, công chứng không đồng nghĩa với việc toàn bộ rủi ro pháp lý của bất động sản đã được loại bỏ. Người mua vẫn cần chủ động kiểm tra giấy chứng nhận, chủ thể có quyền chuyển nhượng, tình trạng thế chấp, quy hoạch và các điều kiện khác trước khi ký kết.
Đáng chú ý, trong quá trình hoàn thiện dự án Luật Đất đai (sửa đổi), Chính phủ đang yêu cầu nghiên cứu quy định về công chứng đối với giao dịch chuyển nhượng quyền sử dụng đất, đồng thời bảo đảm sự thống nhất với pháp luật chuyên ngành về công chứng. Đây mới là nội dung trong quá trình xây dựng luật, chưa phải quy định mới đã có hiệu lực.
Công chứng không thay thế việc kiểm tra pháp lý tài sản
Công chứng viên kiểm tra tính hợp pháp của hợp đồng và hồ sơ được cung cấp theo phạm vi trách nhiệm pháp luật quy định. Tuy nhiên, người mua vẫn cần tự kiểm tra những yếu tố có thể ảnh hưởng trực tiếp đến khả năng sử dụng và giá trị của bất động sản.
Trước khi ký hợp đồng, cần đối chiếu thông tin trên giấy chứng nhận với thực tế: họ tên người có quyền, diện tích, số thửa, mục đích sử dụng đất, thời hạn sử dụng và tài sản gắn liền với đất nếu có.
Nếu thông tin thực tế khác với giấy chứng nhận, cần làm rõ nguyên nhân trước khi tiến hành giao dịch.
Xác định đúng người có quyền chuyển nhượng
Một trong những rủi ro thường gặp là người trực tiếp giao dịch không phải là người duy nhất có quyền định đoạt tài sản.
Đối với tài sản thuộc quyền sử dụng chung, tài sản của vợ chồng, tài sản thừa kế hoặc tài sản có nhiều người cùng có quyền, cần xác định đầy đủ chủ thể phải tham gia giao dịch.
Trường hợp một người ký thay người khác, người mua cần kiểm tra căn cứ đại diện và phạm vi ủy quyền. Không nên chỉ dựa vào lời cam kết rằng những người còn lại “đã đồng ý”.
Kiểm tra tình trạng thế chấp trước khi ký
Đất đang thế chấp tại ngân hàng là trường hợp cần đặc biệt thận trọng.
Nếu bên bán muốn sử dụng tiền của người mua để giải chấp, các bên cần xây dựng phương án thanh toán rõ ràng, xác định số tiền trả cho ngân hàng, thời điểm giải chấp và thời điểm hoàn tất thủ tục đăng ký biến động.
Việc giao toàn bộ tiền cho bên bán với cam kết “sau đó sẽ giải chấp” có thể khiến người mua chịu rủi ro nếu quá trình giải chấp không diễn ra như dự kiến.
Công chứng hợp đồng không đồng nghĩa với hoàn tất sang tên
Một điểm cần phân biệt là ký công chứng và đăng ký sang tên là những bước khác nhau trong quá trình chuyển quyền.
Sau khi hợp đồng được ký kết theo đúng quy định, các bên vẫn phải thực hiện thủ tục đăng ký biến động và các nghĩa vụ tài chính liên quan theo trường hợp cụ thể.
Vì vậy, người mua không nên cho rằng chỉ cần có hợp đồng công chứng là quyền sử dụng đất đã hoàn tất chuyển sang tên mình.
Kiểm tra quy hoạch trước khi giao dịch
Một bất động sản có giấy chứng nhận hợp lệ vẫn cần được kiểm tra về quy hoạch và khả năng sử dụng trong thực tế.
Nếu người mua dự định xây nhà, tách thửa, chuyển mục đích sử dụng đất hoặc thực hiện một dự án khác, cần kiểm tra thêm các điều kiện tương ứng.
Đặc biệt, không nên chỉ nghe thông tin từ người bán hoặc môi giới như “khu này sắp lên đất ở”, “sắp mở đường” hoặc “sắp được quy hoạch thành khu đô thị”. Những thông tin có thể ảnh hưởng đến quyết định giao dịch cần được kiểm chứng bằng nguồn chính thức.
Hợp đồng đặt cọc cũng cần được kiểm soát
Rủi ro pháp lý không chỉ xuất hiện tại thời điểm ký hợp đồng chuyển nhượng. Nhiều tranh chấp bắt đầu từ hợp đồng đặt cọc.
Hợp đồng đặt cọc nên ghi rõ thông tin bất động sản, giá chuyển nhượng, số tiền đặt cọc, thời hạn ký hợp đồng chính thức, trách nhiệm cung cấp hồ sơ và cách xử lý nếu giao dịch không thể thực hiện.
Đặc biệt, nếu giao dịch phụ thuộc vào việc giải chấp, hoàn tất thủ tục thừa kế, xác nhận của đồng sở hữu hoặc một điều kiện pháp lý khác, những nội dung này cần được ghi nhận cụ thể thay vì chỉ thỏa thuận bằng lời nói.
Người mua nên kiểm tra gì trước ngày công chứng?
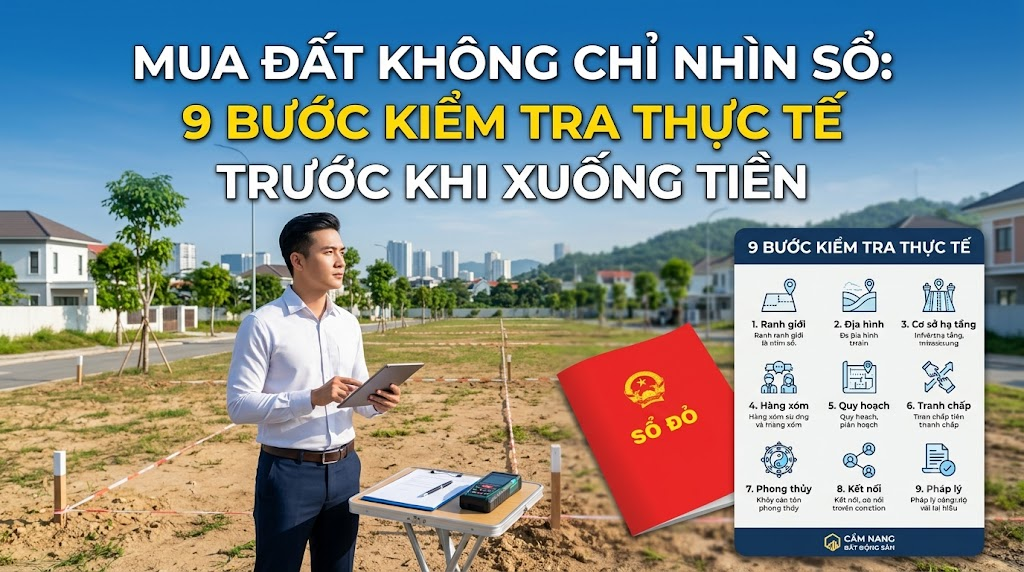
Một bộ hồ sơ kiểm tra cơ bản có thể được thực hiện theo trình tự:
Thứ nhất, kiểm tra giấy chứng nhận và đối chiếu với hiện trạng.
Thứ hai, xác định toàn bộ người có quyền đối với bất động sản.
Thứ ba, kiểm tra tình trạng thế chấp, kê biên hoặc hạn chế quyền.
Thứ tư, kiểm tra quy hoạch, mục đích và thời hạn sử dụng đất.
Thứ năm, xác định các nghĩa vụ tài chính và chi phí liên quan đến giao dịch.
Thứ sáu, rà soát nội dung hợp đồng đặt cọc và hợp đồng chuyển nhượng trước khi ký.
Quy trình này giúp người mua tránh tình trạng chỉ tập trung vào thủ tục công chứng mà bỏ qua những vấn đề quan trọng hơn liên quan đến chính tài sản.
Pháp luật đất đai đang tiếp tục được hoàn thiện
Trong tháng 9/2026, Chính phủ yêu cầu khẩn trương hoàn thiện dự án Luật Đất đai (sửa đổi), đồng thời yêu cầu bảo đảm sự thống nhất với dự án Luật Nhà ở (sửa đổi) và Luật Kinh doanh bất động sản (sửa đổi). Nghị quyết 278/NQ-CP cũng yêu cầu xử lý các nội dung chuyển tiếp để hạn chế khoảng trống và xung đột pháp lý khi luật mới được thông qua.
Điều này cho thấy các quy định liên quan đến giao dịch đất đai vẫn đang trong quá trình tiếp tục hoàn thiện. Vì vậy, người dân cần phân biệt rõ giữa quy định đang có hiệu lực và nội dung đang được đề xuất trong dự thảo luật.
Công chứng là một lớp bảo đảm, không phải toàn bộ quy trình kiểm tra
Đối với giao dịch nhà đất, công chứng có vai trò quan trọng trong việc xác lập và chứng nhận hợp đồng theo quy định pháp luật. Tuy nhiên, một giao dịch an toàn cần được chuẩn bị từ trước đó bằng việc kiểm tra chủ thể, tài sản, quy hoạch, nghĩa vụ tài chính và khả năng thực hiện thủ tục sang tên.
Trong bối cảnh pháp luật đất đai và bất động sản tiếp tục được hoàn thiện, người mua càng cần thận trọng với những thông tin chưa có hiệu lực pháp luật. Việc kiểm tra hồ sơ thực tế, sử dụng nguồn thông tin chính thống và xác định rõ trách nhiệm của từng bên trước khi chuyển tiền vẫn là những bước quan trọng để hạn chế rủi ro.
Đặc biệt, với những giao dịch có giá trị lớn hoặc tài sản có nhiều người cùng có quyền, người mua nên hoàn tất bước thẩm định pháp lý trước khi đặt cọc thay vì chờ đến ngày công chứng mới bắt đầu kiểm tra.