Mua nhà là một trong những quyết định tài chính lớn nhất của một gia đình. Tuy nhiên, sở hữu bất động sản không phải lúc nào cũng đồng nghĩa với phương án phù hợp nhất trong mọi giai đoạn. Với nhiều người, tiếp tục thuê nhà trong một khoảng thời gian cũng có thể là lựa chọn hợp lý nếu nhu cầu về nơi ở, công việc và khả năng tài chính chưa ổn định.
Thay vì chỉ so sánh tiền thuê với tiền trả góp hằng tháng, người có nhu cầu nhà ở nên xem xét toàn bộ chi phí, thời gian dự kiến sử dụng và mức độ linh hoạt mà mỗi phương án mang lại.
1. Xác định thời gian dự kiến ở tại một nơi
Đây là một trong những câu hỏi quan trọng đầu tiên cần đặt ra. Nếu công việc hoặc cuộc sống có khả năng thay đổi địa điểm trong thời gian ngắn, việc mua nhà có thể làm giảm tính linh hoạt.
Ngược lại, nếu đã xác định tương đối ổn định nơi sinh sống trong nhiều năm, việc sở hữu một căn nhà có thể phù hợp hơn với kế hoạch dài hạn.
Không có một khoảng thời gian cố định áp dụng cho mọi trường hợp. Điều quan trọng là người mua phải xác định mục tiêu sử dụng trước khi tính toán tài chính.
2. Đừng chỉ so sánh tiền thuê với tiền trả ngân hàng
Một sai lầm phổ biến là lấy tiền thuê hằng tháng so sánh trực tiếp với khoản trả góp khi mua nhà.
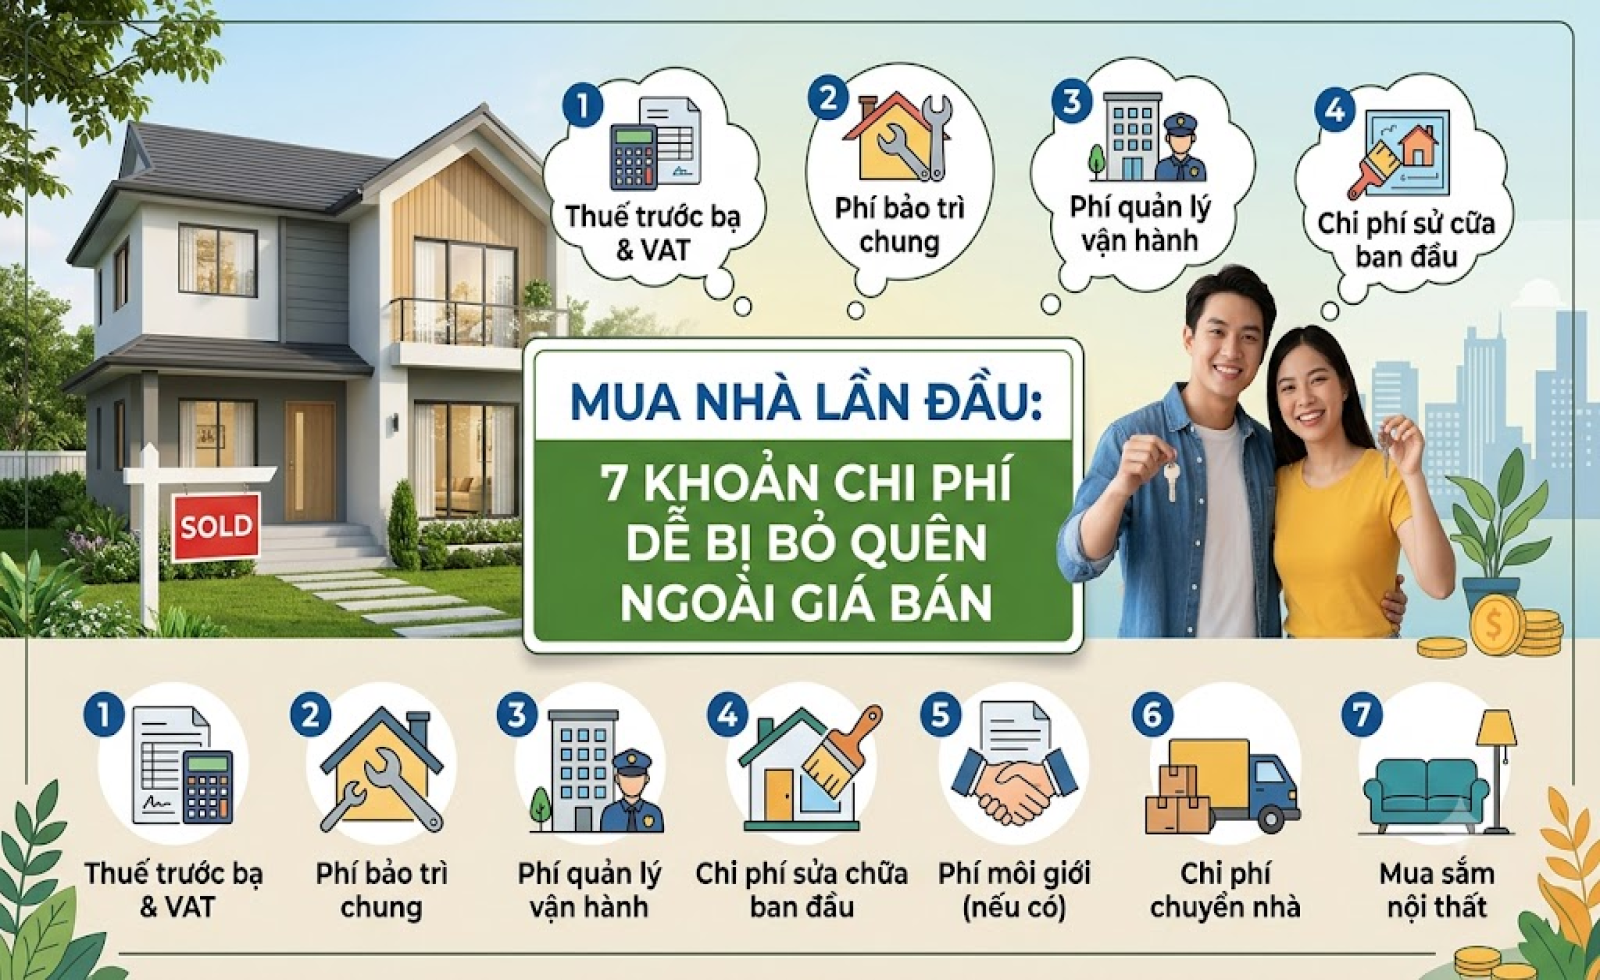
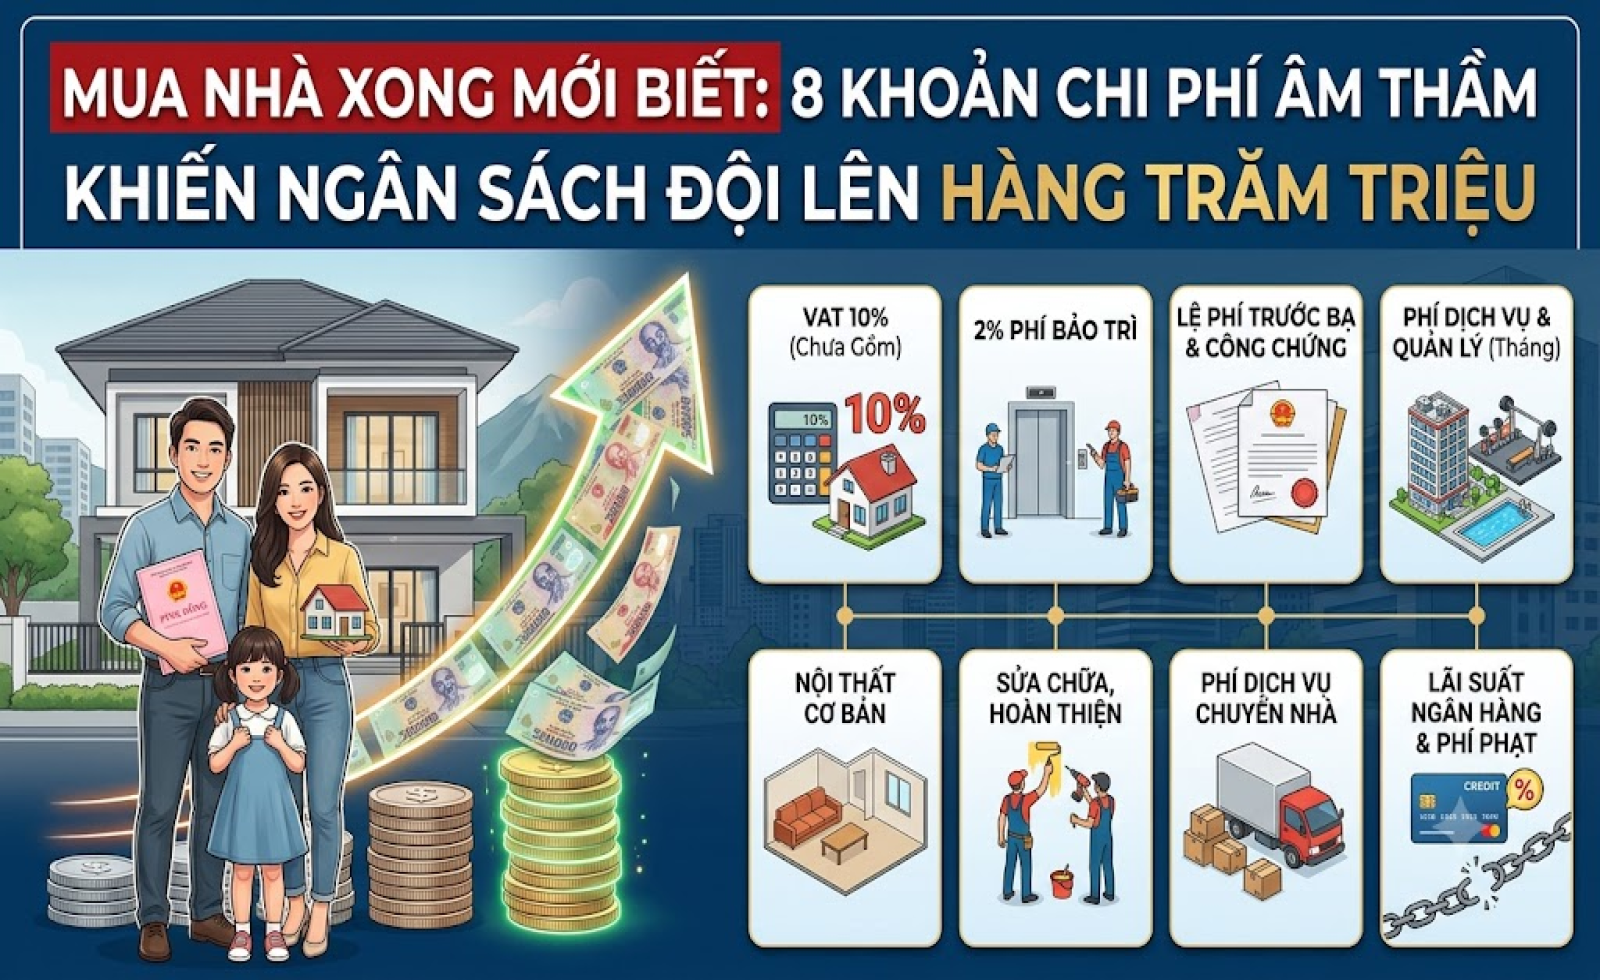
Trên thực tế, người sở hữu bất động sản còn có thể phát sinh nhiều khoản chi phí như thuế, phí, bảo trì, sửa chữa, nội thất, quản lý và các chi phí liên quan đến việc sở hữu tài sản.
Do đó, cần tính tổng chi phí sở hữu thay vì chỉ nhìn vào một khoản thanh toán hàng tháng.
3. Tính khoản tiền phải bỏ ra ban đầu
Thuê nhà thường yêu cầu khoản tiền ban đầu thấp hơn so với mua nhà. Trong khi đó, người mua có thể phải chuẩn bị một khoản vốn đáng kể cho việc thanh toán, chi phí giao dịch và hoàn thiện nơi ở.
Việc sử dụng phần lớn tiền tích lũy để mua nhà cũng làm giảm lượng tiền dự phòng có thể sử dụng cho các nhu cầu khác.
Vì vậy, trước khi quyết định, cần xác định số tiền có thể dành cho nhà ở mà vẫn duy trì được một khoản dự phòng tài chính phù hợp.
4. Khả năng trả nợ cần được tính trong kịch bản dài hạn
Nếu mua nhà bằng vốn vay, người mua cần xem xét khả năng thanh toán không chỉ ở thời điểm hiện tại mà còn trong những năm tiếp theo.
Thu nhập có thể thay đổi, trong khi chi phí sinh hoạt và các nghĩa vụ tài chính khác cũng có thể tăng. Một khoản vay vừa sức ở hiện tại chưa chắc vẫn phù hợp nếu điều kiện tài chính thay đổi.
Do đó, nên xây dựng nhiều kịch bản tài chính trước khi ký khoản vay dài hạn.
5. Vị trí thuê và vị trí mua có thể khác nhau
Thuê nhà giúp người ở có khả năng thay đổi địa điểm tương đối linh hoạt. Đây có thể là lợi thế đối với người thường xuyên thay đổi công việc hoặc muốn thử nghiệm một khu vực trước khi quyết định sinh sống lâu dài.
Ngược lại, mua nhà thường khiến người sở hữu gắn bó lâu dài hơn với vị trí đã lựa chọn.
Vì vậy, nếu chưa chắc chắn về khu vực sinh sống, thuê trước rồi đánh giá thực tế có thể giúp người có nhu cầu nhà ở hiểu rõ hơn về giao thông, tiện ích, môi trường và nhịp sống của khu vực.
6. Cần tính đến chi phí cơ hội của nguồn vốn
Số tiền sử dụng để mua nhà là nguồn vốn không còn có thể sử dụng cho những mục tiêu khác.
Ví dụ, một người có thể cân nhắc giữa việc sử dụng khoản tiền tích lũy để mua nhà với việc tiếp tục thuê và duy trì nguồn vốn cho hoạt động kinh doanh, đầu tư hoặc các kế hoạch tài chính khác.
Điều này không có nghĩa phương án nào luôn tốt hơn. Mỗi người cần xem xét mục tiêu tài chính, khả năng chịu rủi ro và nhu cầu sử dụng vốn của mình.
7. Chất lượng cuộc sống cũng là một phần của bài toán
Nhà ở không chỉ là một tài sản tài chính. Diện tích, sự riêng tư, khoảng cách đến nơi làm việc, trường học, người thân và các tiện ích đều ảnh hưởng trực tiếp đến cuộc sống hằng ngày.
Một căn nhà mua với mức giá phù hợp nhưng nằm quá xa nơi làm việc có thể khiến chi phí đi lại và thời gian di chuyển tăng đáng kể.
Tương tự, một căn hộ thuê có giá cao hơn nhưng nằm gần các tiện ích thiết yếu có thể mang lại sự thuận tiện đáng kể trong một giai đoạn nhất định.
8. Xác định mục tiêu: nơi ở hay tài sản?
Nếu mục tiêu chính là nơi ở lâu dài, người mua nên tập trung vào chất lượng, vị trí và mức độ phù hợp với nhu cầu gia đình.
Nếu mua với mục tiêu đầu tư, cách đánh giá sẽ khác. Khi đó cần xem xét thêm khả năng cho thuê, thanh khoản, chi phí sở hữu và các yếu tố ảnh hưởng đến giá trị tài sản.
Việc xác định sai mục tiêu có thể dẫn đến lựa chọn bất động sản không phù hợp. Một căn nhà tốt để ở chưa chắc là tài sản phù hợp để đầu tư và ngược lại.
Quyết định phù hợp phụ thuộc vào hoàn cảnh của từng người
Mua nhà hay tiếp tục thuê không phải là bài toán chỉ có một đáp án. Quyết định nên dựa trên sự kết hợp giữa khả năng tài chính, thời gian dự kiến sử dụng, vị trí, nhu cầu gia đình, mức độ ổn định của cuộc sống và mục tiêu sử dụng vốn.
Người mua cũng không nên chịu áp lực từ quan niệm rằng phải sở hữu nhà càng sớm càng tốt. Một quyết định bất động sản hợp lý cần phù hợp với khả năng thực tế và kế hoạch dài hạn.
Ngược lại, nếu đã xác định rõ nhu cầu ở ổn định, có nguồn tài chính phù hợp và tìm được bất động sản đáp ứng các tiêu chí quan trọng, việc sở hữu nhà có thể trở thành một phần trong kế hoạch tài chính dài hạn.
Điều quan trọng nhất không phải là mua hay thuê, mà là hiểu rõ mình đang đánh đổi điều gì với mỗi phương án và lựa chọn dựa trên một bài toán tổng thể thay vì chỉ nhìn vào giá thuê hoặc giá bán.